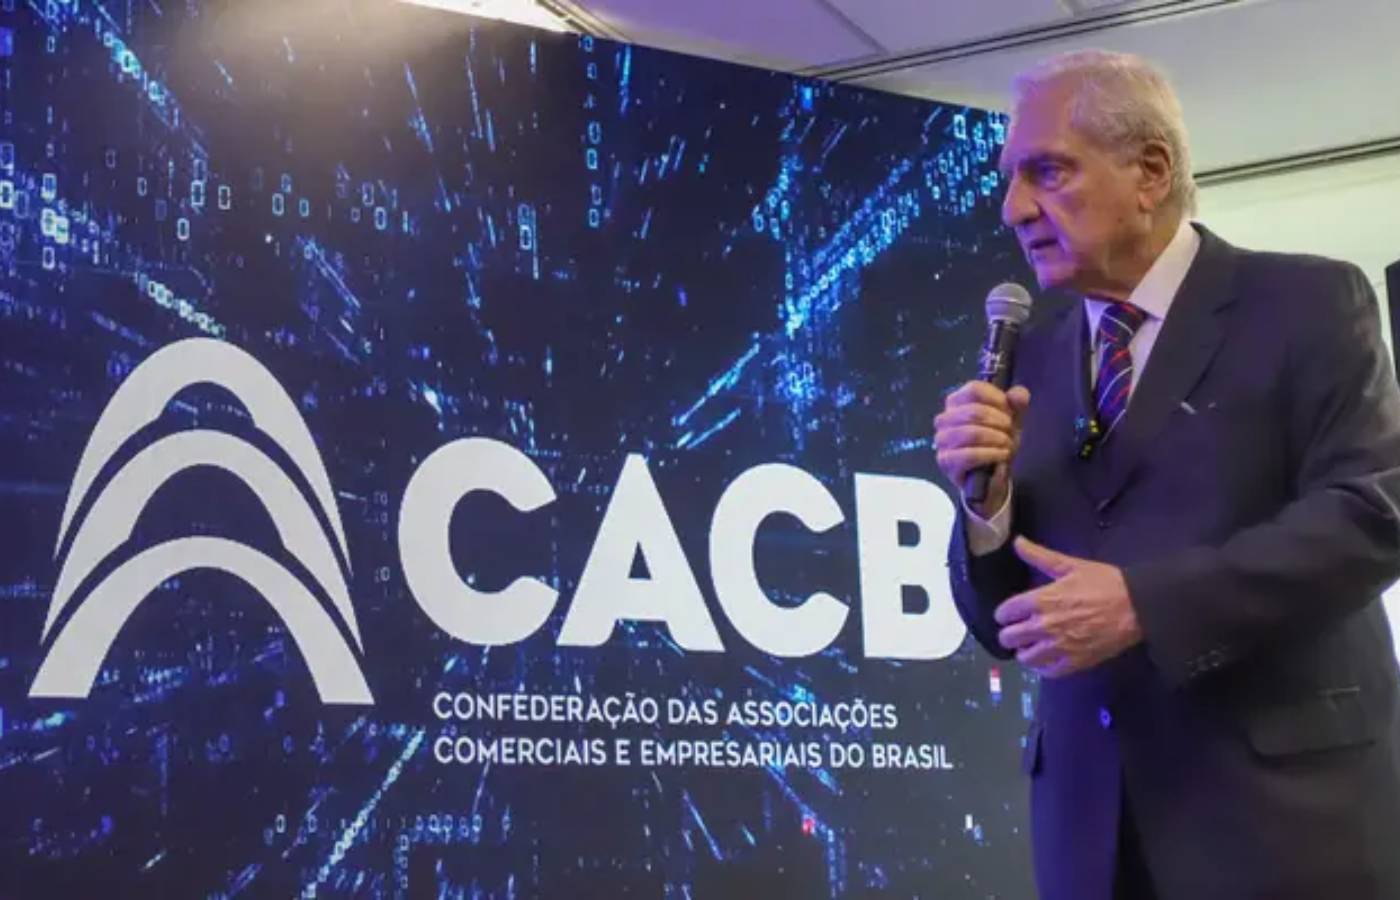
Em um manifesto liderado pela Confederação das Associações Comerciais e Empresariais do Brasil (CACB) e assinado por 1.491 entidades, o setor produtivo protocolou nesta sexta-feira (6) na Presidência da República e no Ministério da Fazenda um pedido formal para o adiamento da Reforma Tributária.
O documento solicita que o início da vigência das novas normas, inicialmente marcado para janeiro de 2027, seja postergado para janeiro de 2028, alegando que o cronograma atual é insuficiente para as adaptações necessárias.
As associações defendem que empresas de todos os tamanhos, especialmente as pequenas, precisam de um prazo maior para entender, planejar e se adequar às novas exigências fiscais.
A entidade ressalta que o regulamento da Contribuição sobre Bens e Serviços (CBS) foi divulgado somente em abril, contando com 620 artigos, e que a Receita Federal prevê a divulgação de uma nova versão regulamentar nos próximos dias.
O texto também enfatiza que a medida provisória do Imposto Seletivo foi publicada em 4 de novembro, fixando o prazo até 15 de dezembro para que o Senado defina a alíquota de referência da CBS.
“Defendemos que o ano de 2027 seja dedicado a testes, sem o recolhimento efetivo dos novos tributos e mantendo os impostos atuais, principalmente para que micro e pequenas empresas possam se adequar”, afirma o presidente da CACB, Alfredo Cotait Neto.
O dirigente, que também preside a Federação das Associações Comerciais do Estado de São Paulo (FACESP) e a Associação Comercial de SP (ACSP), destaca ainda que “não é razoável exigir do setor produtivo preparação para uma mudança dessa magnitude sem que a regulamentação esteja totalmente concluída e as alíquotas aprovadas pelo Senado Federal”.
“Sempre apontamos alguns temas indefinidos. Debatemos a alíquota apresentada para a CBS, de 11,3%, que, no entanto, não é definitiva. Existe o limite máximo de 26,5% estabelecido pela Reforma Tributária. Qual será a alíquota do IBS? Será realmente 11,3% para a CBS? Primeiro, não é possível chegar a uma conclusão sobre a alíquota e seu impacto”, complementa Cotait.
Para consolidar as negociações, o presidente da CACB defende a união das entidades. “Precisamos, então, construir um projeto único que possa ser apresentado e defendido na reforma tributária. Existem muitos aspectos […] que precisam ser concluídos em um projeto único, caso contrário, não é possível avançar dessa forma”, enfatiza.
Impactos no Simples Nacional e alinhamento institucional
O manifesto também destaca que os pequenos negócios não possuem a mesma estrutura fiscal das grandes empresas, correndo o risco de tomar decisões sem clareza sobre os efeitos no Simples Nacional.
Nesse cenário, o vice-presidente jurídico da CACB, Anderson Trautman Cardoso, ressalta que o desenho original da reforma apresentava obstáculos para a compensação de valores em cadeias produtivas que envolvem o regime simplificado.
VEJA MAIS:
- Reforma Tributária: deputados e representantes empresariais articulam propostas para evitar perdas no Simples Nacional
- CACB e CNM discutem adoção do voto distrital misto no Brasil
Segundo ele, a articulação institucional conseguiu inserir previsões de crédito proporcional no texto legal, embora ainda reconheça desequilíbrios concorrenciais para o segmento.
“No projeto original da reforma, a alíquota única impediria que as empresas optantes pelo Simples Nacional gerassem crédito para seus compradores, ou seja, hoje, quando contratadas por uma empresa do regime geral, essa empresa toma crédito integral a título de PIS e Cofins, mas no novo regime não haveria crédito, causando perda de competitividade”, explica.
“Nossa primeira proposta é permitir maior crédito para os optantes do Simples Nacional fora do regime híbrido, e para isso já temos uma PEC tramitando no Congresso Nacional”, conclui Trautman.
A iniciativa conta com o apoio de organizações como a União Nacional de Entidades do Comércio e Serviços (UNECS), FecomercioSP, Ordem dos Advogados do Brasil (OAB) e Confederação Nacional da Indústria (CNI).